Ипотека: история мечты о доме
Слово, пришедшее из Греции
Слово «ипотека» родом из Древней Греции. Греческое hypothḗkē образовано от глагола hypotithénai — «класть под», «подставлять», «ставить в залог». Ипотека — то, что положено в долг.
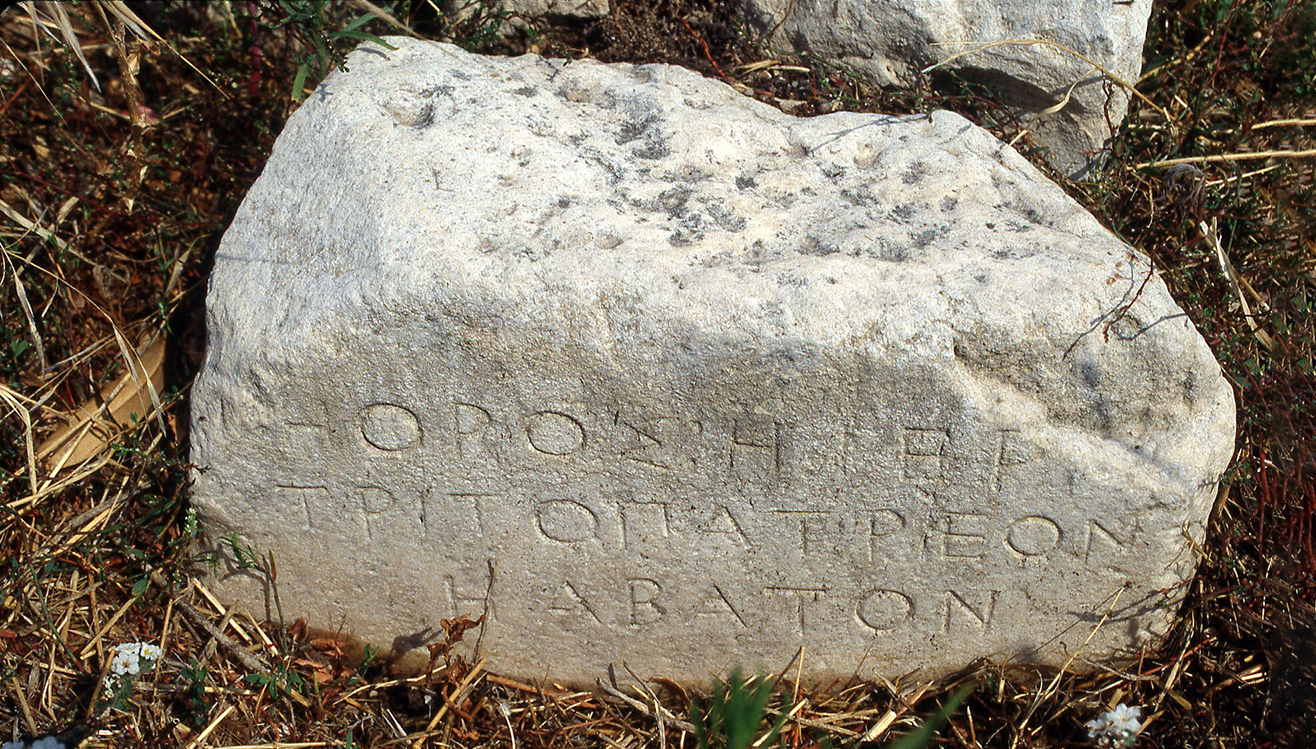
В Афинах V–IV веков до н. э. на заложенном участке земли ставили каменный столб с надписью о задолженности — horos. Такие пограничные камни находят до сих пор. Например, со словами: «участок, заложенный за тысячу драхм». Сосед или покупатель мог прочесть о долге прямо на месте. Так выглядел прообраз современного реестра недвижимости.
От римского права к Средневековью
Римляне отточили юридическую конструкцию. Раннее право знало фидуцию, когда должник передавал вещь кредитору в собственность, а тот обещал вернуть ее после выплаты. Если говорить простыми словами, фидуция — это сделка, основанная на абсолютном, глубоком личном доверии. Само слово происходит от латинского fiducia, что прямо переводится как «доверие» или «уверенность». У таких сделок был высокий риск невозвращение долга.
Затем появился пигнус (залог с передачей владения), а позднее собственно hypotheca, когда имущество оставалось у должника, а кредитор получал право его продать, если долг не погашен. Должник и жил в доме, и пахал землю, и расплачивался.
После падения империи в Европе господствовали обычаи, где залог часто означал, что кредитор забирал землю и пользовался доходами. В Англии закрепился термин mortgage — от старофранцузского mort gage, «мертвый залог». Объяснение у юристов XII века такое: сделка «умирает» либо когда долг выплачен, либо когда должник теряет землю навсегда. В начале XVII века процесс объясняли иначе: земля «мертва» для кредитора, пока он не получает от нее дохода. Именно оттуда английское слово, которое сегодня означает любой жилищный кредит.
Рождение современной модели
Долгое время земельный долг оставался частным делом помещиков и ростовщиков. Перелом наступил в Германии. После Семилетней войны прусские дворяне были разорены, и в 1770 году по инициативе берлинского купца Йоханна Бюринга при поддержке Фридриха Великого создали первое ипотечное общество — «ландшафты» (Landschaften). Они выпускали долговые бумаги, обеспеченные землей всех участников, и на эти деньги давали дворянам кредиты. Так появились закладные листы — предки ипотечных облигаций.
В XIX веке модель разошлась по Европе и Новому Свету. Во Франции в 1852 году открылся «Земельный кредит», в США бурно развивались сберегательные ассоциации. Классическая американская ипотека с долгим сроком и ровными платежами оформилась позже.
В 1920-е годы долги по домам были короткими, и заемщик в конце срока платил крупную сумму разом. Великая депрессия разорила множество семей, и в 1930-е государство создало систему страхования и рефинансирования: Федеральное жилищное управление. Тогда 30-летний кредит с фиксированным платежом стал нормой.
С 1970-х банки начали «секьюритизировать» кредиты, то есть объединять в пакеты и продавать инвесторам как облигации. Это удешевило жилье, но породило риски, которые расшатывали мировую экономику.
Так, кризис 2008 года начался с ипотечных облигаций, обеспеченных заведомо ненадежными займами, и обрушил мировую финансовую систему. Все началось с простой идеи: если дом дорожает, любой заемщик надежен, ведь в крайнем случае его имущество можно продать дороже. В 2000-е американские банки раздавали кредиты почти без проверки доходов, в том числе людям, которые заведомо не тянули платежи. Такие займы называли субстандартными. Потом их нарезали на части, упаковывали в облигации и продавали инвесторам по всему миру, а рейтинговые агентства ставили этим бумагам высшие оценки.
Риск не исчез, он лишь растворился в финансовой системе, и никто уже не понимал, у кого он осел. Когда в 2006–2007 годах цены на жилье пошли вниз, заемщики стали массово некредитоспсобными. И продать дом дороже, чем он стоил при покупке, стало невозможно. Облигации обесценились, и банки, владевшие ими, обнаружили в своих балансах огромные дыры. В сентябре 2008 года рухнул инвестиционный банк Lehman Brothers, за ним еще несколько, доверие на рынке исчезло, и кредиты перестали выдавать не только ипотечным заемщикам, но и обычным компаниям по всему миру.
Ипотека в России
На Руси залог недвижимости известен давно. Свод законов Русская Правда XII века и более поздние грамоты знают «заклад» земли, но настоящей ипотеки с публичным учетом не было. Слово «ипотека» вошло в русский язык вместе с европейскими юридическими идеями в XVIII–XIX веках.
В 1754 году императрица Елизавета Петровна учредила Государственный заемный банк, выдававший ссуды дворянам под залог имений. Позже, при Екатерине II, появились Дворянский и Купеческий банки.
После отмены крепостного права в 1861 году потребность в долгосрочных кредитах резко выросла. В 1860–1870-х возникли частные земельные банки, а в 1885 году — Государственный Дворянский земельный банк и Крестьянский поземельный банк, который помогал крестьянам покупать землю.
Революция 1917 года упразднила частную собственность на землю и жилье, а вместе с ней и ипотеку. Жилье распределяли государственные органы, а в некоторые периоды кооперативы выдавали пайщикам льготные ссуды.
Рыночная ипотека вернулась только после распада СССР. Закон «Об ипотеке» принят в 1998 году, а в 1997 году создано Агентство по ипотечному жилищному кредитованию, или АИЖК, ныне ДОМ.РФ.
Дефолт 1998 года замедлил старт кредитований, и массовой ипотека стала в 2000-х. С 2020 года в России действуют льготные государственные программы, а объем выдач достиг рекордных значений. По данным Банка России, за последние 5 лет он превысил 23 трлн рублей.
За 2500 лет ипотека прошла путь от каменного столба на афинской меже до цифровой записи в реестре. Греческое «подкладывать под» до сих пор точно описывает идею: за любой долгосрочной мечтой о доме стоит что-то, положенное в основу.
Социальные гарантии средневековых крестьян: удивительные исторические факты
Как жили в средневековых замках